El turismo europeo entra en una nueva fase. Un análisis impulsado por Accor y elaborado con previsiones de Tourism Economics, firma de Oxford Economics, dibuja un escenario de fuerte crecimiento hasta 2036, pero también de cambio en el origen de los viajeros y en los destinos que concentrarán la demanda. La fotografía que deja el informe no habla solo de más visitantes: apunta a un continente que empezará a repartir mejor sus flujos, más allá de los enclaves clásicos del sol y playa o de las grandes capitales.
Según estas previsiones, la demanda de alojamiento turístico en Europa crecerá un 32% en la próxima década. Traducido a volumen, eso supondría más de 1.600 millones de pernoctaciones adicionales al año. El dato refuerza una idea que el sector viene observando desde hace tiempo: viajar sigue siendo una prioridad de consumo para millones de personas, incluso en un entorno marcado por la inflación, la revisión del gasto y una mayor exigencia sobre la relación entre precio y experiencia.
El impulso llegará del viajero internacional
La palanca principal de ese avance será el turismo internacional. El informe calcula que las pernoctaciones procedentes del exterior aumentarán un 42% entre 2026 y 2036, frente al 24% previsto para la demanda doméstica. El desequilibrio es relevante porque confirma un cambio estructural: Europa seguirá recibiendo viajeros locales, pero el crecimiento más intenso vendrá de quienes cruzan fronteras, ya sea dentro del continente o desde mercados de larga distancia que hasta ahora tenían un peso menor en el conjunto.
Ese avance responde a varios factores combinados: una mayor prosperidad en determinadas regiones, más conectividad aérea, infraestructuras turísticas en expansión y una movilidad internacional cada vez más normalizada. También influye una transformación cultural del propio viaje. Para una parte creciente de la clase media global, recorrer Europa se ha convertido en una aspiración accesible, con itinerarios más flexibles, estancias repartidas entre varias ciudades y un interés menos concentrado en los destinos de siempre.
Pese a esa apertura global, el grueso del turismo internacional seguirá siendo intrarregional. En 2036, el 77% de las llegadas a Europa procederá de otros países europeos. Es una cifra que habla de cercanía, pero también de la fortaleza de un continente donde la conectividad ferroviaria, aérea y por carretera permite escapadas frecuentes, viajes urbanos y vacaciones fragmentadas a lo largo del año. Ese patrón encaja con una demanda que busca optimizar tiempo y presupuesto sin renunciar a la experiencia.
Asia y Oriente Medio ganan peso en el tablero
Donde sí se aprecia una aceleración más llamativa es en los mercados emisores emergentes. Las llegadas desde países europeos en crecimiento aumentarán un 52% durante la próxima década, por encima del 34% esperado en los mercados de Europa occidental. Entre los casos más destacados figuran Georgia, con un alza del 123%, Moldavia, con un 107%, y Armenia, con un 76%. Son cifras que sugieren una diversificación geográfica con efectos directos en aerolíneas, hoteles y oferta urbana.
A esa corriente se suma la larga distancia. Las llegadas desde Oriente Medio crecerán un 93% y las de Asia-Pacífico, un 88%, según el informe. Entre los grandes emisores extracomunitarios, China aparece con una previsión del 138% y Corea del Sur con un 121%. La lectura va más allá del dato estadístico: estos viajeros no solo amplían el volumen del mercado, también modifican calendarios, hábitos de reserva, gasto medio y preferencias por tipología de alojamiento.
Ese cambio obliga a mirar el turismo con una lógica menos uniforme. No viaja igual un visitante europeo que encadena dos ciudades en cuatro días que un viajero asiático que diseña una ruta más amplia y planifica con meses de antelación. Tampoco consumen igual la cultura, las compras o la restauración. El impacto de esa nueva mezcla de procedencias se dejará notar en la señalética urbana, la oferta gastronómica, los servicios digitales y la manera de comunicar de destinos y cadenas hoteleras.
Nuevos destinos para un viajero más curioso
El estudio sostiene que los grandes beneficiados por esta redistribución de flujos estarán en Europa Central y Oriental, los países bálticos y algunas zonas de los Balcanes. No porque vayan a desbancar a gigantes turísticos como España, Francia o Reino Unido, sino porque partirán de fases más tempranas de desarrollo y podrán crecer a un ritmo superior. Para el viajero contemporáneo, esos mercados combinan dos valores muy apreciados: autenticidad percibida y una estructura de precios todavía competitiva.
La mejora de la conectividad ayuda a explicar esa tendencia. Ciudades que hace una década quedaban fuera de los circuitos habituales hoy entran en el radar gracias a nuevas rutas aéreas, redes ferroviarias reforzadas y una mayor visibilidad digital. Además, la saturación que sufren algunas capitales y enclaves vacacionales del sur de Europa ha empujado a muchos viajeros a buscar alternativas con menos presión turística, más margen para la improvisación y una experiencia urbana o cultural menos congestionada.
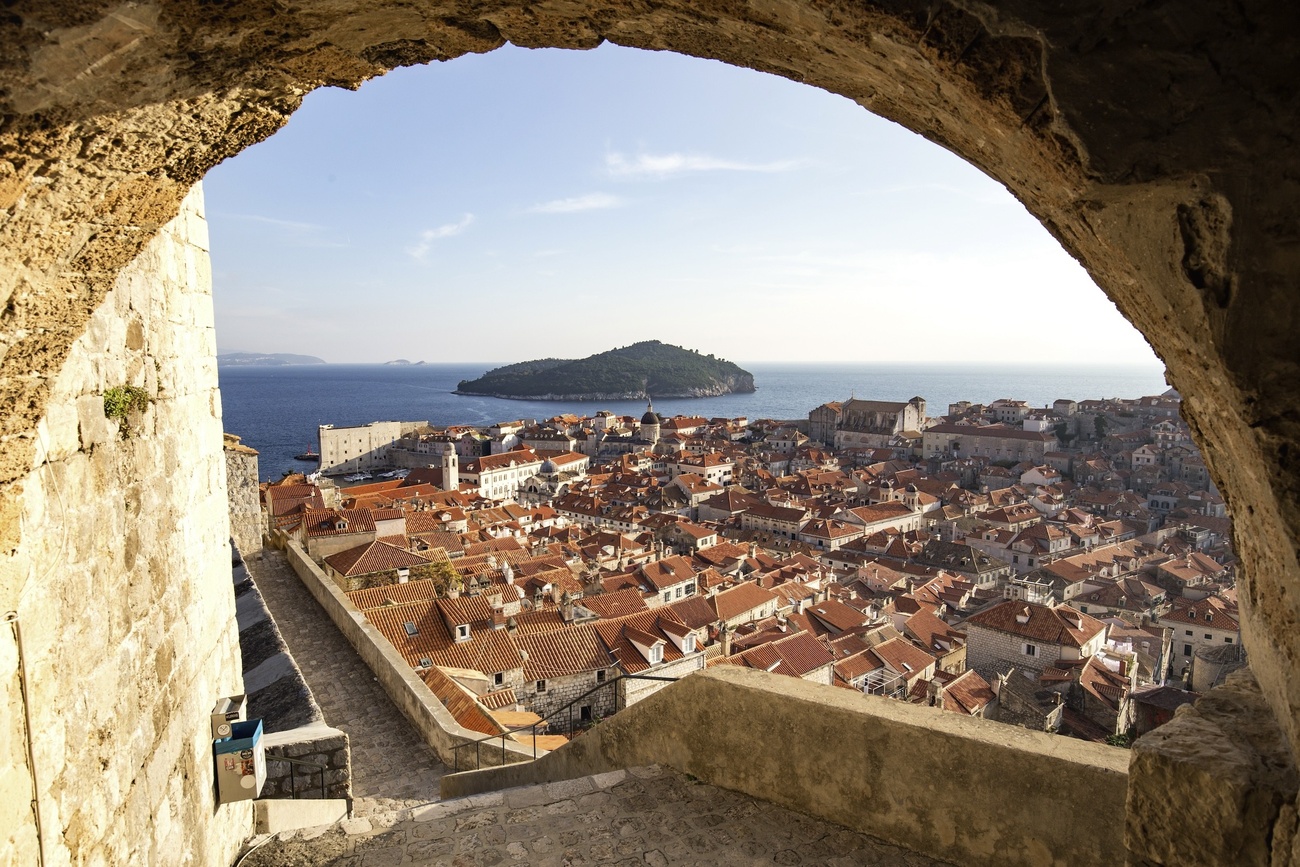
En paralelo, el auge de estos destinos encaja con una sensibilidad distinta hacia el viaje. La demanda ya no se guía solo por el icono monumental o el clima seguro; pesan también la escena gastronómica local, los barrios creativos, el patrimonio industrial recuperado o la posibilidad de encadenar naturaleza y ciudad en un mismo desplazamiento. Esa mirada favorece a territorios que hasta hace poco ocupaban un lugar secundario en el imaginario turístico europeo y ahora empiezan a ganar centralidad.
España mantiene el pulso y amplía su ventaja
Dentro de ese mapa en movimiento, España seguirá siendo uno de los grandes polos turísticos del continente. Las previsiones apuntan a un crecimiento del 35% en la demanda de alojamiento hasta 2036, por encima de la media europea, mientras que el gasto de los visitantes internacionales aumentará un 50%. El dato refuerza la posición del país en un momento en el que el sector busca equilibrar volumen, rentabilidad y una conversación cada vez más intensa sobre capacidad, sostenibilidad y convivencia urbana.
Hay otro indicador especialmente revelador: Corea del Sur será el mercado emisor con mayor crecimiento hacia España, con una subida prevista del 153%. Más allá del porcentaje, la cifra sugiere que el atractivo español ya no depende únicamente de los mercados tradicionales de proximidad. La combinación de patrimonio, gastronomía, oferta de compras, conectividad y estilo de vida urbano ha ampliado el radio de seducción del país, que gana terreno entre viajeros que buscan experiencias culturales y una estancia más sofisticada.
Ese refuerzo de la demanda exterior llega, además, en un momento en el que el turismo español intenta desprenderse de etiquetas simplificadoras. El liderazgo del litoral sigue intacto, pero el crecimiento futuro también se jugará en ciudades medias, propuestas gastronómicas, viajes culturales, escapadas de interior y una red hotelera capaz de adaptarse a perfiles muy distintos. La fortaleza del mercado no elimina los desafíos, aunque sí confirma que España conserva una capacidad singular para seguir siendo relevante en un sector en plena mutación.
Más gasto en cultura, compras y restauración
El informe prevé que el gasto de los turistas internacionales en Europa pase de 825.000 millones de euros en 2026 a más de 1,3 billones en 2036, un avance del 64%. La subida no se repartirá por igual. La restauración crecerá un 72%, el comercio un 69% y el ocio, la cultura y el deporte un 66%. El mensaje es claro: el visitante del futuro no solo dormirá en Europa, también gastará más en vivirla.
Para las ciudades y regiones turísticas, esta evolución tiene implicaciones profundas. Si aumenta el peso del gasto en mesas, museos, espectáculos, tiendas y experiencias, el turismo deja de medirse únicamente por ocupación hotelera o llegadas al aeropuerto. Gana importancia la calidad del tejido comercial, la programación cultural, la movilidad entre barrios y la capacidad de crear una experiencia coherente más allá del alojamiento. En otras palabras, el viaje se vuelve más transversal para la economía local.
También crecerá el segmento profesional. Las llegadas por negocios a Europa avanzarán un 50%, por encima del 39% previsto para los viajes de ocio. El salto será especialmente visible desde Asia-Pacífico y Oriente Medio. Ese dato sugiere que, pese a la consolidación de las reuniones híbridas y al uso intensivo de herramientas digitales, la presencialidad sigue teniendo valor en ferias, congresos, reuniones comerciales y grandes eventos corporativos con alcance internacional.
La hotelería económica encuentra una ventana
Uno de los ángulos más interesantes del estudio está en la hotelería económica. A medida que los viajes internacionales se amplían a un público más diverso, crece la demanda de marcas reconocibles, funcionales y fáciles de reservar en entornos desconocidos. Para muchos viajeros que cambian de idioma, moneda o ciudad con rapidez, el alojamiento ya no se elige solo por aspiración, sino por confianza operativa: ubicación, claridad en el proceso de compra, estándares previsibles y una relación calidad-precio razonable.
Ese patrón no afecta únicamente a los presupuestos más ajustados. También conecta con una forma de viajar más pragmática, frecuente entre quienes priorizan el destino por encima del hotel y prefieren destinar más parte del gasto a gastronomía, compras o actividades. En un escenario de crecimiento internacional, esa franja del mercado puede ganar protagonismo, sobre todo en ciudades bien conectadas, hubs ferroviarios, aeropuertos secundarios y áreas metropolitanas donde el viaje corto y la rotación de visitantes son más intensos.
Para el sector, el reto será interpretar esta nueva mezcla de volumen, procedencia y expectativas sin caer en soluciones uniformes. Las cifras anticipan más viajeros, pero también un mapa más fragmentado y exigente. Habrá que atender a mercados emergentes, reforzar la conectividad, leer mejor los calendarios de demanda y adaptar la oferta a un visitante que combina ocio, compras, cultura y negocio con naturalidad. La próxima década, a tenor de estas previsiones, no traerá solo crecimiento: traerá una nueva geografía del viaje en Europa.